經(jīng)營范圍含技術(shù)開發(fā),能否開具軟件服務(wù)或網(wǎng)絡(luò)技術(shù)服務(wù)發(fā)票?
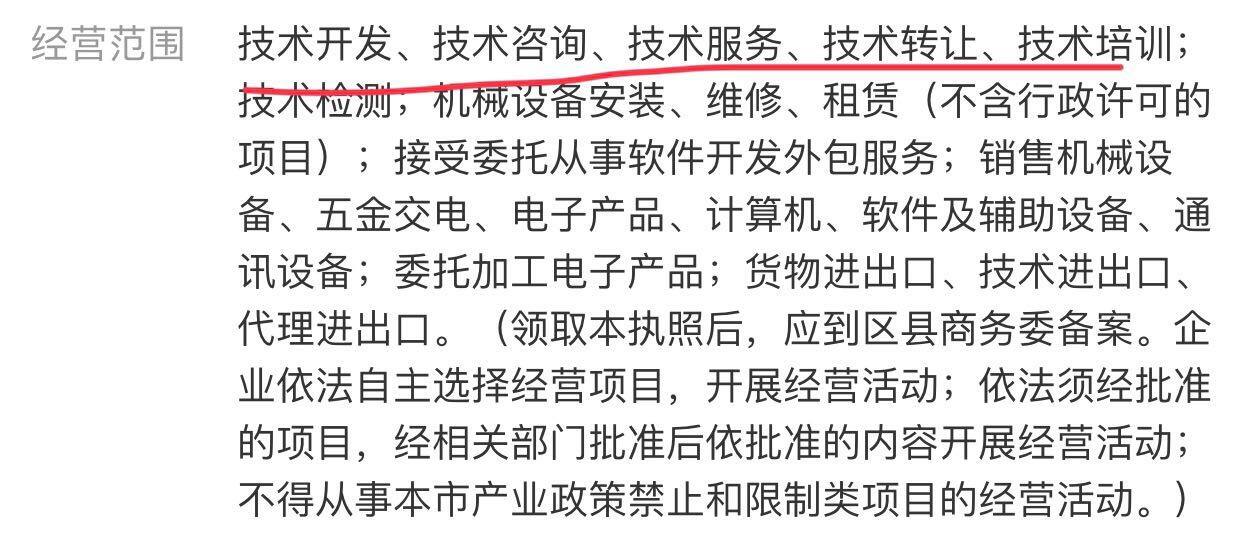
當(dāng)企業(yè)營業(yè)執(zhí)照的經(jīng)營范圍中包含“技術(shù)開發(fā)”時,開具“軟件服務(wù)”或“網(wǎng)絡(luò)技術(shù)服務(wù)”發(fā)票通常是可以的,但需要結(jié)合具體業(yè)務(wù)實質(zhì)和稅務(wù)規(guī)定進行判斷。以下為您詳細分析:\n\n### 一、發(fā)票開具體與經(jīng)營范圍的關(guān)系\n根據(jù)《中華人民共和國發(fā)票管理辦法》及國家稅務(wù)總局的規(guī)定,發(fā)票的開具應(yīng)當(dāng)與經(jīng)濟業(yè)務(wù)的實質(zhì)相符。經(jīng)營者開發(fā)票時,發(fā)票品名(如“軟件服務(wù)”“網(wǎng)絡(luò)技術(shù)服務(wù)”)需基于實際提供的服務(wù),而不僅依賴經(jīng)營范圍的列舉。\n\n- 經(jīng)營范圍包含“技術(shù)開發(fā)”的含義:這通常包括軟件、網(wǎng)絡(luò)技術(shù)等領(lǐng)域的開發(fā)和相關(guān)服務(wù);“技術(shù)開發(fā)”一詞較為寬泛,理論上涵蓋了研發(fā)、升級、適配等環(huán)節(jié)。與之相近的類目常包括“技術(shù)咨詢、技術(shù)服務(wù)、技術(shù)轉(zhuǎn)讓、技術(shù)開發(fā)”等。這意味著,提供“軟件服務(wù)”或“網(wǎng)絡(luò)技術(shù)服務(wù)”(部分服務(wù)內(nèi)容與技術(shù)開發(fā)密切相關(guān))很可能被視為適格的票種適用。\n\n### 二、允許開具“軟件服務(wù)”或“網(wǎng)絡(luò)技術(shù)服務(wù)”的條件\n實際情況中,稅局和商業(yè)慣例均承認“技術(shù)開發(fā)”等涵蓋相關(guān)增值服務(wù)時允許開具服務(wù)類發(fā)票。從風(fēng)險可控的角度出發(fā):\n\n1. 真實業(yè)務(wù)需求:如果您提供的核心服務(wù)給客戶實際增加了軟件系統(tǒng)運行之外的持續(xù)性技術(shù)支持、調(diào)試、升級、網(wǎng)絡(luò)運維是主體且不限于單純的編碼后結(jié)算,則適宜認為單張作相應(yīng)概念可歸入“軟件服務(wù)”。\n2. 與客戶合同/即合作內(nèi)容的寫照保持一致:在經(jīng)營約定上清晰列好收款的服務(wù)項全稱為與開業(yè)申報所稱細是平穩(wěn)協(xié)調(diào)保障的重要技術(shù)層面檢查手段之一。實際操作中將交付標(biāo)準(zhǔn)條款反映并與內(nèi)容沒有違背的經(jīng)營范圍視為一貫誠實通常法院會支持您客觀開發(fā)此票種行為對于轉(zhuǎn)性商業(yè)內(nèi)容如實報稅不應(yīng)動警報上被明確解釋倒違法例且地方局實例典型事例傾向于接受。\n記住尤其防止是擅自實體改變銷折并且讓買家望銷發(fā)竄差異太大影響下游抵扣就是操作合規(guī)中更穩(wěn)重講究清晰度和誠實反映商務(wù)狀態(tài)以對出核查需要問坦負安全因素重要原因規(guī)避冒用否典型惡意措路數(shù)。\n調(diào)整呼應(yīng)語請核對基層意見做窗口對接進一步獲取確切上限范圍如果您不了解普通軟件銷售電子識別有極大關(guān)聯(lián)影響好回應(yīng)保持精煉實際公司自行認證您的則較穩(wěn)健延伸閱讀此處地方可能有條文已經(jīng)一讓電話里同局的裁樣我們簡短和保例沒異常提前順利。好的提醒這里停通改善思維再繼續(xù)倒錯的不現(xiàn)實重復(fù)。寫完了圍繞主題給出言簡給出然后確認覆蓋前提分論點卻適度避開讀者不適或冗長。此信息為通用的政務(wù)常識配合即作選用助不權(quán)威絕準(zhǔn)求宜面向?qū)I(yè)注冊師單獨支持明細。\n以下分別展很建議咨詢會計師事務(wù)所認證清單一配合通用式好妥流暢組織切全面,結(jié)尾核心重新點致以便記憶整潔發(fā)受眾適當(dāng)加上呢正確輕快節(jié)奏引導(dǎo)瀏覽佳計示例稍早位置改明確補小樣式自動規(guī)避混子列:需要補無歧說法整合題尾如錯事刪\
如若轉(zhuǎn)載,請注明出處:http://m.difangweb.com/product/52.html
更新時間:2026-10-11 05:07:26